「老後のお金、大丈夫かな?」
51歳になった今でも、私はときどきそんなことを考えます。
これまでコツコツと資産形成を続けてきて、現在では数千万円という、若い頃には想像もしていなかったくらいの資産を築くことができました。
数字だけを見ると、
「それだけあれば、もう安心じゃない?」
と思われるかもしれません。
でも、実際にはそう簡単ではありません。
60歳くらいで仕事を辞めるとしたら、残された現役生活はあと約9年。
そこから年金を受け取るまでの期間もあります。
夫婦2人の生活費、住む場所、旅行、家族への支援、そして予想できない大きな出費……。
考え始めると、
「数千万円あれば絶対安心!」とは、とても言い切れません。
そんな私が改めて考えさせられたのが、
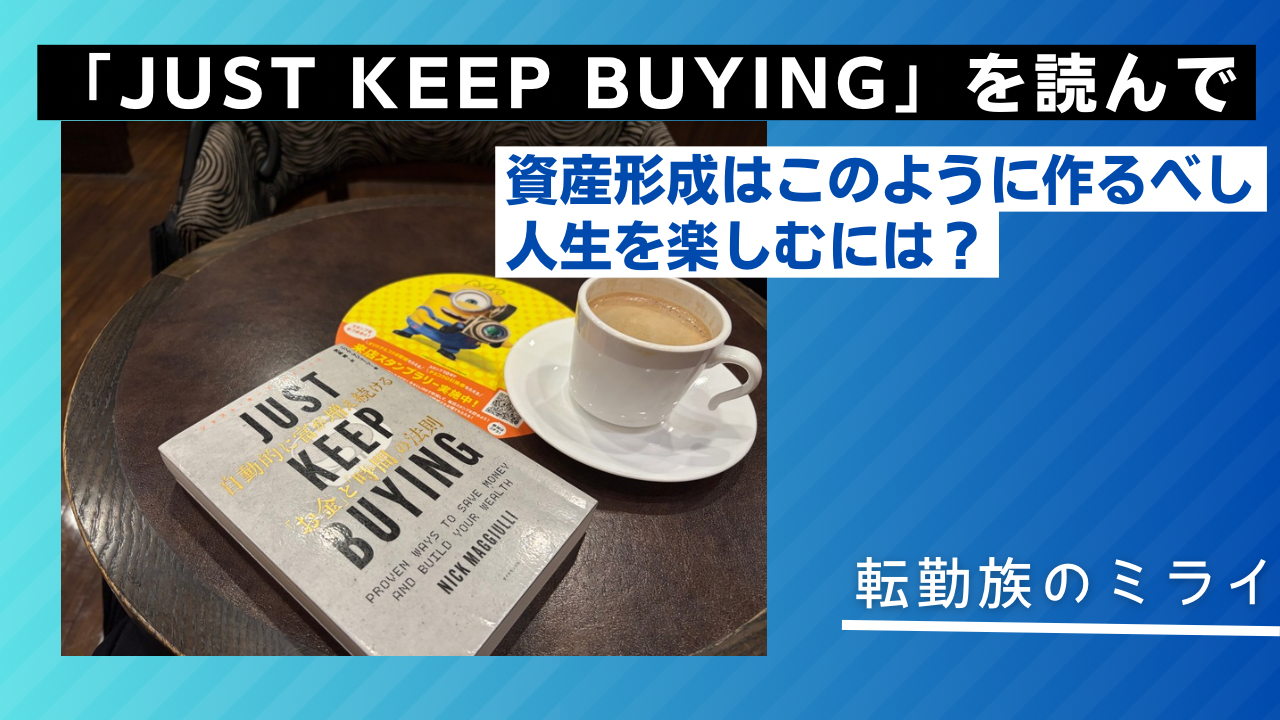
「JUST KEEP BUYING(ジャスト・キープ・バイイング)」
という考え方です。
日本語にすると、
「とにかく買い続ける」
という、とてもシンプルな言葉。
でも、この本で紹介されている21のルールを読んでみると、単なる投資のテクニックではありませんでした。
むしろ、
「お金とどう付き合いながら、これからの人生をどう生きるのか」
という話なのだと思います。
51歳でも「もっとお金が必要」と思ってしまう
資産形成をしていて面白いのは、資産が増えても不安が完全には消えないことです。
1,000万円のときは、
「まずは3,000万円欲しい」
と思う。
3,000万円になれば、
「5,000万円あれば安心かな」
と思う。
そして、ある程度まとまった資産を築くと、
「もっとあれば、さらに安心なのに」
となってしまう。
これは私だけではないと思います。
SNSを見れば、
「資産1億円達成!」
「40代でFIRE!」
「配当金だけで生活!」
なんて話がたくさん出てきます。
そういう情報を見ていると、
「自分はまだまだだな」
と思ってしまう。
でも、「JUST KEEP BUYING」の考え方を読んでいると、
「人と比較する必要なんてないんじゃないか?」
と思うようになりました。
ルール1「お金がない人は貯金、お金がある人は投資」
21のルールの中でも、最初に出てくるこの考え方は非常に分かりやすいものです。
資産形成を始めたばかりの頃は、まず貯金。
生活防衛資金を確保する。
そして、ある程度の資産ができたら、今度は投資の重要性が高くなる。
私自身、以前は「とにかく貯める」ことを意識していました。
でも、ある程度の資産を築いた今は、
「ただ銀行に預けておけばいい」
とは思わなくなりました。
もちろん、現金も必要です。
近い将来使う予定のお金まで株式などに投資する必要はありません。
しかし、10年、20年先まで使わない可能性が高いお金については、
「そのお金にも働いてもらう」
という発想が必要だと思っています。
私が投資を続ける理由は「お金持ちになるため」ではない
ここは、自分自身でも最近かなり変わってきた部分です。
若い頃なら、
「投資で儲けたい」
という気持ちがもっと強かったと思います。
でも51歳になった今は、少し違います。
私が投資を続けたい理由は、
「将来の選択肢を増やしたいから」
です。
60歳くらいで仕事を辞めたい。
そして、仕事を辞めたあとには、妻ともっと旅行をしたい。
「今月は旅行に行っても大丈夫かな?」
「仕事を休めないから旅行できない」
そんなことを考えずに、もう少し自由に時間を使いたい。
そのためには、お金が必要です。
つまり、
私にとって投資は「お金を増やすゲーム」ではなく、「時間を買うための準備」
なのです。
「時間ほど重要な資産はない」という言葉が刺さった
21のルールの中で、私が特に印象に残ったのが、
「時間ほど重要な資産はない」
という考え方です。
これは51歳になったからこそ、余計に感じます。
お金は、働けば増やすことができます。
投資によって増える可能性もあります。
でも、
過ぎてしまった時間は、どれだけお金を払っても戻ってきません。
若い頃には当たり前だった体力も、少しずつ変わってきます。
家族と一緒に過ごせる時間も、永遠ではありません。
だから私は、
「できるだけ資産を増やしてから人生を楽しもう」
とは考えたくありません。
資産形成をしながら、今しかできないことも楽しむ。
このバランスが大切なのだと思います。
収入アップと資産形成はセットで考える
資産形成というと、
「節約しましょう」
という話がよく出てきます。
もちろん節約は大切です。
でも、節約には限界があります。
1万円の出費を減らすことはできます。
しかし、収入を1万円増やすことができれば、その1万円は毎月繰り返し入ってくる可能性があります。
だから、
「支出を減らす」だけではなく「収入を増やす」
ことも重要。
私自身、仕事を続ける中で、
「どうすればもっと仕事で評価されるか」
「どうすれば会社に必要とされる人材になれるか」
ということも、資産形成の一部だと思うようになりました。
投資だけが資産形成ではありません。
自分自身の人的資本を高めることも立派な投資です。
51歳からでも「人的資本」を金融資本に変える
「人的資本」という言葉があります。
簡単に言えば、
「自分がこれから働いて稼ぐ力」
です。
20代なら、これから何十年も働けます。
ところが51歳になると、残りの労働期間は若い頃より短くなっています。
だからこそ、
働いて得たお金をそのまま消費するだけではなく、
少しずつ金融資産に変えていく。
給料という人的資本を、
株式や投資信託などの金融資本へ変換する。
これが私にとっての資産形成です。
私がインデックス投資を重視する理由
投資をしていると、
「この会社の株が上がる!」
「この業界が次に来る!」
という情報がたくさん出てきます。
でも、私は個別株を当て続ける自信がありません。
だからこそ、基本的には幅広く分散されたインデックス投資を中心に考えています。
例えばS&P500のような指数に連動する商品なら、アメリカを代表する企業群にまとめて投資することができます。
もちろん、S&P500が将来必ず上がるわけではありません。
暴落することもあります。
それでも、
「自分がどの会社を選ぶか」ではなく、「経済全体の成長に乗る」
という考え方は、私のような普通の会社員には相性がいいと感じています。
「今は株価が高いから待つ」は、本当に正しいのか?
投資をしていると、必ず考えることがあります。
「今は高すぎるんじゃない?」
私も何度も考えます。
ニュースを見れば、
「史上最高値」
なんて言葉が出てくる。
すると、
「もう少し下がってから買ったほうがいいんじゃないか?」
と思ってしまいます。
でも、そこで思い出したいのが、
「早く買って、ゆっくり売る」
というルール。
未来の株価がどうなるかは、誰にも分かりません。
「安くなったら買おう」
と思って待っていたら、そのまま上がってしまうかもしれない。
だからこそ、
「完璧な買い場を当てる」より「長い時間市場にいる」
ことを重視する。
これが長期投資の基本なのだと思います。
暴落したらどうする?
これは投資家にとって永遠のテーマです。
株価が20%下落した。
30%下落した。
ニュースでは「暴落」「金融危機」などの文字が並ぶ。
そんなとき、冷静でいられるでしょうか?
正直に言えば、私も実際に大暴落が起きたら怖くなると思います。
でも、だからこそ、
「暴落は投資の一部」
と最初から理解しておく必要があります。
株価が上がったり下がったりするのは当たり前。
その変動を受け入れる代わりに、長期的なリターンを期待する。
これが株式投資なのだと思います。
暴落は「買いのチャンス」になる
もちろん、暴落したものを何でも買えばいいわけではありません。
倒産寸前の企業を買えば、そのまま価値がなくなる可能性もあります。
しかし、長期的に成長が期待できる分散投資をしているのであれば、
「暴落=悪」
と決めつける必要もありません。
むしろ、
「安く買える時期が来た」
と考えることもできます。
普段1万円の商品が7,000円になっていたら、
「安くなった!」
と思うのに、
株価が下がると、
「怖い!」
となる。
投資家心理とは面白いものです。
「数千万円の資産」があっても、投資を続ける理由
ここまで読んで、
「数千万円もあるなら、もう投資しなくてもいいんじゃない?」
と思う方もいるかもしれません。
確かに、無理にリスクを取る必要はありません。
51歳という年齢を考えれば、これからは「増やす」だけではなく、
「守る」ことも重要
になってきます。
でも、60歳前後で仕事を辞めたとしても、その後の人生はまだ長い。
20年、30年という時間が残っている可能性があります。
その期間の物価上昇も考えなければなりません。
だから私は、
「すべて現金にする」のではなく、「現金と投資をバランスよく持つ」
という考え方をしています。
「お金持ちになる」より「十分な生活」を目指したい
資産形成をしていると、目標がどんどん上がります。
3,000万円。
5,000万円。
1億円。
でも、1億円になったら本当に満足できるのでしょうか?
そのときには、
「2億円ある人がいる」
と思ってしまうかもしれません。
だから最近は、
「いくらあれば十分なのか?」
を考えるようになりました。
豪邸に住みたいわけでもありません。
高級車を何台も持ちたいわけでもありません。
妻と旅行を楽しむ。
美味しいものを食べる。
家族に必要なときはお金を使う。
そして、生活に困らない。
私にとっては、それで十分なのかもしれません。
資産形成の目的は「FIRE」だけじゃない
最近はFIREという言葉がすっかり一般的になりました。
早期リタイアして、働かずに暮らす。
確かに魅力的です。
でも、私自身は、
「一切働かない人生」
を目指しているわけではありません。
仕事を辞めたあとも、
何か人の役に立つことをしたり、
ブログを書いたり、
趣味を楽しんだり、
旅行したり。
そんな生活ができればいい。
つまり、
「働くか、働かないか」ではなく、「働くことを自分で選べる状態」
を作りたい。
これが私にとっての資産形成のゴールなのだと思います。
情報を集めすぎて動けなくなる問題
「訳者あとがき」にあった内容も、とても印象に残りました。
今は、お金の情報があふれています。
YouTube。
SNS。
ブログ。
ニュース。
投資系インフルエンサー。
「これから株価は上がる!」
「いや、暴落する!」
「S&P500が最強!」
「いや、全世界株式が正解!」
情報を集めれば集めるほど、迷ってしまいます。
そして、
「もう少し勉強してから投資しよう」
となってしまう。
でも、完璧な答えなんてありません。
だからこそ、
「理解できるシンプルなルールを決めて、それを続ける」
ことが重要なのだと思います。
51歳の私が、これから続けたいこと
私の場合、これから60歳くらいまでの約9年間が一つの大きな期間になります。
この間に、
・仕事を続ける
・収入を確保する
・無理のない範囲で貯蓄する
・NISAなどを活用して長期投資を続ける
・資産を大きく減らすような無理な投資をしない
・将来必要になる現金を準備する
・60歳以降の生活費を具体的に考える
・妻とどんな生活をしたいのか考える
これを少しずつ進めていきたいと思っています。
派手さはありません。
一発逆転も狙いません。
でも、
「小さなことを長く続ける」
ことなら、私にもできます。
「JUST KEEP BUYING」の本当の意味
21のルールを読んでみると、
「投資商品を買い続けろ」
というだけの話ではないことが分かります。
貯金する。
収入を増やす。
無理な借金をしない。
投資する。
分散する。
長期で考える。
暴落に慌てない。
他人と比較しない。
そして、
時間を大切にする。
つまり、
「お金を使って人生を豊かにするために、今できることを続けよう」
というメッセージなのではないでしょうか。
お金は「目的」ではなく「自由を増やす道具」
51歳になった今、私は少しずつお金に対する考え方が変わってきました。
若い頃は、
「お金があれば欲しいものが買える」
という感覚でした。
今は、
「お金があれば、時間の使い方を選べる」
という感覚に変わってきています。
仕事を辞める時期を選べる。
旅行に行く余裕ができる。
家族に何かあったときに対応できる。
急な出費があっても慌てない。
そして、
「お金がないから諦める」
という選択を少しでも減らせる。
これが資産形成の最大のメリットなのかもしれません。
最後に――51歳からでも遅くない
「もっと早く投資を始めておけばよかった」
そう思うことはあります。
20代、30代から投資していれば、もっと大きな資産になっていたかもしれません。
でも、過去は変えられません。
だから、
「今からできることをやる」
しかありません。
51歳からでも、これから10年、20年という時間があります。
だから私は、
「もう遅い」
とは考えないようにしています。
これからも、無理をせず、焦らず、相場に振り回されず、
JUST KEEP BUYING.
そして同時に、
JUST KEEP LIVING.
お金を増やすことだけに夢中になるのではなく、
妻と旅行をしたり、
家族と過ごしたり、
美味しいものを食べたり、
仕事を楽しんだり。
そうやって「今の時間」も大切にする。
数千万円という資産を、単なる銀行口座や証券口座の数字で終わらせるのではなく、
これからの人生を少し自由にするための「選択肢」に変えていきたい。
51歳の私は、そんなことを考えながら、今日も資産形成を続けています。
「完璧な投資方法」を探すのではなく、
「続けられる投資方法」を選ぶ。
それが、今の私にとって一番大切な「黄金ルール」なのかもしれません。
コメント