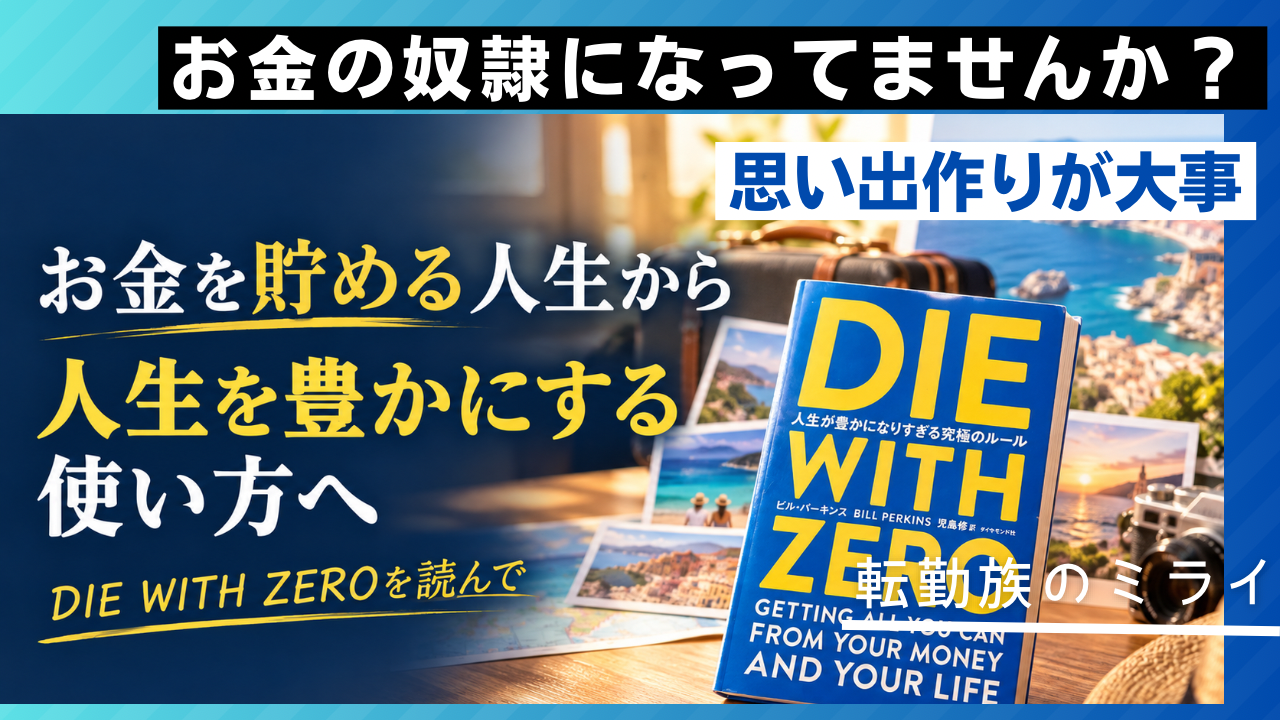
お金を貯める人生から、人生を豊かにするお金の使い方へ
最近、ビル・パーキンス氏の『DIE WITH ZERO 人生が豊かになりすぎる究極のルール』を読みました。
この本は、単純に「死ぬまでにお金を全部使い切ろう」という本ではありません。
むしろ私が強く感じたのは、
「お金を貯めることを人生の目的にしてはいけない」
ということでした。
これまで私は、資産形成についていろいろ考えてきました。
投資をして、貯金をして、少しでも資産を増やす。
「老後に困らないように」
「将来、働けなくなっても大丈夫なように」
そう考えてお金を増やしてきました。
もちろん、これは間違いではありません。
でも51歳になった今、この本を読んで、少し違う視点を持つようになりました。
「いったい、何のためにお金を貯めているんだろう?」
ということです。
人生の目的は「資産最大化」ではない
『DIE WITH ZERO』で私が最も印象に残った考え方があります。
それは、
人生最大の目標は、収入や資産を最大化することではなく、人生を豊かにすること
という考え方です。
お金は大切です。
お金があれば、住む場所を選べたり、旅行に行けたり、家族に何かをしてあげたり、仕事を減らして自由な時間を増やすこともできます。
でも、お金そのものを死ぬまで持っていても、それだけでは人生の満足にはつながりません。
結局、お金は「何か」に交換して初めて価値を生みます。
旅行に使う。
家族との食事に使う。
趣味に使う。
健康のために使う。
自由な時間を買う。
大切な人を助ける。
そして、その結果として残るのが、
経験と思い出です。
本書では、この経験から生まれる思い出を「記憶の配当」という考え方で説明しています。
経験は、その瞬間に終わるわけではありません。
旅行に行けば、帰ってから写真を見返す。
家族と「あの時は楽しかったね」と話す。
何年後かに思い出す。
そのたびに、経験から新しい価値が生まれます。
これが「記憶の配当」です。
そう考えると、
良い経験に使ったお金は、使った瞬間になくなるのではなく、その後も何年、何十年と人生を豊かにしてくれる
のです。
「エイリアンの襲撃に備えて貯金する人はいない」
本の中でも特に印象に残ったのが、
「エイリアンの襲来に備えて貯金するバカはいない」
という考え方です。
もちろん、本当にエイリアンが襲ってくるという話ではありません。
これは、
「将来何が起こるかわからない」
という不安だけを理由に、現在を犠牲にしてお金を貯め続けることへの問いかけです。
私自身も、これまでずっと、
「もっと貯めておいたほうが安心」
と思ってきました。
資産が増えると安心します。
でも、そこで終わりがありません。
「5000万円あれば安心」
と思ったら、
「6000万円ならもっと安心」
「7000万円ならさらに安心」
となってしまう。
そして気がつけば、
お金は増えたけれど、使う時間がなくなっていた
ということになりかねません。
これは、かなり怖いことだと思います。
「これから収入が増えるのだから、今のお金を使わないのは愚か」
もう一つ、私が考えさせられたのが、
「今のお金」と「将来のお金」の価値は同じではない
ということです。
例えば20代なら、これから収入が増えていく可能性があります。
だったら、現在の10万円をすべて将来のために残す必要があるのか。
本書では、若い時にしかできない経験について、かなり大胆な考え方を示しています。
極端に言えば、
若い時の旅行には、借金してでも行く価値がある場合がある。
もちろん、これは誰にでも借金を勧めているわけではありません。
大切なのは、
「お金を貯めること」と「経験すること」のバランスを考えよう
ということだと思います。
例えば20代のバックパッカー旅行。
子供が小さい時の家族旅行。
体力があるうちの登山。
夫婦で行く海外旅行。
子供が独立する前の家族旅行。
これらは、後からお金を払っても完全には取り戻せません。
年代によってお金の使い方を変える
一般的な資産形成では、
「収入の○%を貯金する」
という考え方があります。
例えば50・30・20ルールです。(50/30/20ルールとは、収入を「必要なもの」「欲しいもの」「貯蓄・投資」の3つのカテゴリーに50:30:20の比率で振り分けるシンプルな家計管理術)
でも、本書を読んで私が面白いと思ったのは、
その割合を一生固定する必要はない
という考え方です。
20代、30代、40代、50代、60代では、
「お金」
「健康」
「時間」
のバランスが違います。
若い頃は、
お金は少ない。
でも、時間と健康がある。
50代になると、
お金は増えてくる。
一方で、若い頃ほど体力はない。
60代、70代になると、
お金はあっても、健康や体力の問題が出てくる。
つまり、
同じ10万円でも、使う年齢によって価値が違う
ということです。
これは非常に重要な考え方だと思いました。
「健康はお金より重い」
この本を読んで、私自身が特に意識するようになったのが健康です。
例えば、100万円あったとして、
「70歳になったら使おう」
と貯めていたとします。
ところが70歳になった時、
「海外旅行に行きたいけど、長時間の飛行機はきつい」
「歩くのが大変になった」
「体力がなくなった」
となったらどうでしょう。
お金はある。
でも、そのお金で買える経験が減っている。
これが『DIE WITH ZERO』の重要なポイントです。
お金だけでは経験を買えません。
健康と時間が必要なのです。
本書では、人が人生経験から価値を引き出す能力は年齢によって変化し、若すぎてもお金がなく、高齢になっても健康や体力の制約が出てくるため、中年期が一つの「黄金期」になると説明されています。
だからこそ、
健康にお金を使うことも、立派な資産形成なのではないか
と思うようになりました。
運動する。
健康診断を受ける。
睡眠を大切にする。
食生活を改善する。
体のメンテナンスをする。
これらは単なる「出費」ではなく、
将来の経験を楽しむための投資
なのかもしれません。
人生の「賞味期限」を考える
この本を読んで、もう一つ大きく考えさせられたのが、
「今しかできないこと」がある
ということです。
例えば、
子供と一緒に旅行する。
家族全員で食事する。
夫婦で長期間旅行する。
体力が必要な旅行に行く。
趣味を楽しむ。
これらには賞味期限があります。
子供が小さい時にしかできないこと。
子供が大学生の時だからできること。
50代だから楽しめること。
60代だからできること。
70代では難しくなること。
人生はずっと同じではありません。
本書では、人生を「タイムバケット」に分け、やりたい経験を「いつやるのが最適なのか」と考える方法が紹介されています。
私はこれを読んで、
「いつかやりたい」ではなく「何歳までにやりたい?」
と考えることが重要なのだと思いました。
「仕事」と「大切な人との時間」はトレードオフ
これは、私自身にかなり刺さった部分です。
仕事をすれば、お金が増えます。
でも、仕事をする時間は、大切な人と過ごす時間には使えません。
つまり、
お金を稼ぐことと、人生の時間は交換関係にある
ということです。
もちろん仕事が楽しくて仕方がない人もいるでしょう。
それなら働くこと自体が人生の経験になります。
問題は、
「本当はやりたいことがあるのに、お金を増やすためだけに働き続ける」
ことなのではないでしょうか。
例えば、
「あと1,000万円増やしてから旅行しよう」
と思っているうちに、5年経ってしまう。
その5年間で、本当はもっと家族と旅行できたかもしれない。
本当はもっと妻と過ごせたかもしれない。
本当はもっと健康な状態で遊べたかもしれない。
そう考えると、
「あといくら必要か?」だけではなく、「そのために何年使うのか?」
も考える必要があります。
死ぬ前に後悔すること
本書で紹介されていた人生の後悔についても、非常に印象に残りました。
特に大きな後悔として紹介されるのが、
「もっと自分に忠実に生きればよかった」
そして、
「もっと働かなければよかった」
というものです。
これを読んで、
「もっとお金を貯めておけばよかった」
ではないことに驚きました。
もちろん、お金が重要ではないという意味ではありません。
ただ、人間は人生の最後になって、
「もっと貯金しておけばよかった」
だけを後悔するわけではない。
むしろ、
「もっと家族と過ごせばよかった」
「もっと旅行すればよかった」
「やりたいことをやればよかった」
「仕事ばかりしなければよかった」
という後悔が出てくる。
そう考えると、今までの自分のお金の使い方を考え直したくなります。
親のお金は「死んでから」では遅い
本書には、子供への財産の渡し方についても興味深い考え方があります。
一般的には、
「自分が死んだら子供に財産を残す」
と考える人が多いと思います。
しかし著者は、
子供が26~35歳くらいの時期に財産を渡すこと
を一つの目安として提案しています。
なぜなら、その年代は、
住宅購入。
結婚。
子育て。
キャリア。
独立。
など、お金が必要になる時期だからです。
60歳、70歳になってから何千万円も相続するよりも、
30歳前後でまとまったお金を受け取るほうが、人生に与える影響が大きい場合があります。
ここでも重要なのは、
「いくら残すか」より「いつ渡すか」
という考え方です。
では、本当に「ゼロ」にして死ぬべきなのか?
ここは誤解してはいけないところです。
『DIE WITH ZERO』というタイトルですが、
「60歳になる前に全財産を使い切れ」
という意味ではありません。
老後の生活資金は必要です。
長生きする可能性もあります。
病気になるかもしれません。
介護が必要になるかもしれません。
市場が暴落する可能性もあります。
だから、最低限の安全資金まで使ってしまうのは危険です。
本書の考え方は、
必要以上に「老後のため」という理由だけで資産を増やし続けるのをやめよう
というものだと私は理解しました。
老後に必要なお金をどう考えるか
本書では、老後に必要な資金を考える一つの目安として、
年間生活費 × 残りの年数 × 70%
という考え方も紹介されています。
例えば、年間300万円で生活するとして、残り20年なら、
300万円 × 20年 × 70%
=4,200万円
という計算になります。
もちろん、これはあくまで本書の考え方の一つです。
実際には、
年金額。
住宅費。
医療費。
介護費。
インフレ。
運用利回り。
税金。
家族構成。
などによって大きく変わります。
だから、この数字をそのまま自分の老後資金に当てはめるべきではありません。
でも、
「老後資金はいくら必要なのかを考えず、ただひたすら貯め続ける」
ことへの問題提起としては、とても面白いと思います。
資産の取り崩しは45~60歳という衝撃
私が51歳という年齢だからこそ、特に気になったのがこの部分です。
本書では、多くの人にとって資産のピークを45~60歳の間に置き、その後は意識的に資産を取り崩していく考え方が示されています。
一般的なイメージでは、
「働いている間は資産を増やす」
↓
「60~65歳で退職」
↓
「そこから資産を取り崩す」
という流れです。
でも、それでは遅い場合がある。
なぜなら、
60歳を過ぎてからでは、若い頃と同じように楽しめない経験が増えていくからです。
そう考えると、
「60歳までにいくら貯めるか」
だけではなく、
「50代から、どのようにお金を使って人生を楽しむか」
を考えることも重要になります。
私が51歳でこの本を読んで感じたこと
私は今まで、
「資産を増やすこと」
そのものが安心につながっている部分がありました。
投資をして、貯金をして、資産が増えていく。
それを見るのは確かに楽しい。
でも、
資産は人生の目的ではなく、人生を豊かにするための道具
です。
ここを間違えてはいけないと思いました。
例えば、60歳になった時に十分な資産があっても、
「今さら海外旅行は体力的に厳しい」
「妻も長時間歩けなくなった」
「子供たちもそれぞれの家庭を持っている」
となれば、
「もっと前に行っておけばよかった」
となるかもしれません。
だから私はこれから、
「貯める」だけではなく「使う」ことも資産形成の一部
として考えていきたいと思っています。
お金・健康・時間
結局、この本が伝えたいことは、
お金だけを見て人生設計をしてはいけない
ということなのだと思います。
人生を豊かにするためには、
お金 経験を買うために必要。
健康 その経験を楽しむために必要。
時間 実際に経験するために必要。
この3つがそろって初めて、
人生を楽しむことができる。
そして、この3つは年齢とともに変化します。
若い頃は、
「時間と健康はあるけど、お金がない」
中年になると、
「お金は増えたけど、時間がない」
高齢になると、
「お金はあるけど、健康と時間に制約が出てくる」
だからこそ、
その年代に合わせて「お金・健康・時間」のバランスを変える必要がある。
これは51歳になった私にとって、かなり大きな気づきでした。
「いつかやる」は、本当にできるのか?
この本を読んでから、
「いつか旅行に行こう」
「いつか妻とゆっくり過ごそう」
「いつか仕事を減らそう」
という言葉が、少し怖くなりました。
「いつか」は便利な言葉です。
でも、
その「いつか」が来る保証はありません。
健康でいられる保証もありません。
家族全員が同じように元気でいられる保証もありません。
だからこそ、
「いつか」ではなく、「何歳までにやる?」
と考えることが大切なのだと思います。
そして、私が一番怖いと思ったこと
『DIE WITH ZERO』を読んで、私が一番怖いと思ったのは、
お金が足りなくなることだけではありませんでした。
むしろ、
「十分なお金を持っているのに、人生を十分に楽しめなかった」
ということです。
80歳になった時、
銀行口座には十分な資産がある。
でも、
「あの時、もっと旅行すればよかった」
「もっと妻と過ごせばよかった」
「もっと家族との時間を作ればよかった」
「もっと自分の好きなことをすればよかった」
と思ったら。
その時には、お金を持っていても過去の時間を買い戻すことはできません。
まとめ|お金を増やすことから「人生を豊かにすること」へ
『DIE WITH ZERO』は、
「貯金なんて必要ない」
という本ではありません。
「投資なんてやめろ」
という本でもありません。
むしろ私は、
「お金を貯める目的を、もう一度考えてみよう」
という本だと感じました。
老後のためにお金を貯める。
これは大切です。
でも、
老後のために現在の人生をすべて犠牲にする必要もない。
今しかできない経験には、今お金を使う。
健康を維持するためにお金を使う。
大切な人と過ごす時間を増やすためにお金を使う。
そして、必要以上に資産を増やすことだけを目標にしない。
これからの私にとっては、
「資産をいくら増やすか」より、「その資産を使ってどんな人生を作るか」
のほうが重要なのかもしれません。
51歳。
まだまだ元気です。
まだ働く時間もあります。
そして、これからの人生には、まだたくさんの時間があります。
だからこそ、
「いつか」ではなく「今できること」を少しずつ始めたい。
妻と旅行する。
家族との時間を楽しむ。
健康を大切にする。
自分がやりたいことにもお金を使う。
そして、将来のためのお金もきちんと残す。
「貯める」と「使う」のどちらかではなく、
「人生を豊かにするために、お金をどう配分するか」
を考えていきたいと思います。
『DIE WITH ZERO』を読んで、私の資産形成に対する考え方は少し変わりました。
人生の最後に、
「もっとお金を貯めておけばよかった」
ではなく、
「お金も時間も健康も、もっと上手に使って人生を楽しめばよかった」
という後悔をしないために。
私自身も、これからの人生のお金の使い方を、少しずつ変えていきたいと思います。
そして最後に、この本を読んで一番心に残った考えを、自分なりの言葉にすると、
私たちが本当に恐れるべきなのは、80歳になった時に資産が十分にあるかどうかではない。
十分な資産を持っていたのに、人生と時間を無駄にしてしまうことなのだ。
そう思いました。
コメント